Novedades Fondo de Inversión HMC Rendimiento Estratégico Pesos y Dólar Septiembre 2026

Deuda Privada: ¿qué nos dicen realmente las cifras de default?
Las cifras de default en deuda privada han ganado atención recientemente, con estimaciones que varían desde cerca de 1% hasta 20% dependiendo de la fuente. Esta amplia dispersión responde principalmente a diferencias metodológicas, como el universo analizado, la ponderación utilizada y, especialmente, qué eventos se consideran como default, más que a diferencias en los fundamentales del mercado.
No todos los eventos clasificados como default implican necesariamente una pérdida para el inversionista. Algunas metodologías incluyen modificaciones contractuales, extensiones de vencimiento o conversiones parciales de intereses desde efectivo hacia PIK (Payment-in-Kind), donde una parte de los intereses se capitaliza en lugar de pagarse en efectivo. Estas herramientas pueden otorgar mayor flexibilidad financiera a compañías que atraviesan períodos de presión y facilitar su recuperación. Por ello, es importante distinguir entre señales de estrés crediticio y pérdidas efectivamente materializadas.
Al segundo trimestre de 2026, el Cliffwater Direct Lending Index (CDLI) registró una tasa de default de 2,0% en los últimos 12 meses. Al incorporar también los créditos modificados para incluir PIK que presentan descuentos relevantes en su valorización, la medida ampliada de estrés alcanza aproximadamente 5%. Esta diferencia ayuda a explicar por qué algunas métricas publicadas muestran niveles de default significativamente superiores a otras.
Una situación de estrés, sin embargo, no necesariamente termina en una pérdida permanente. Cliffwater analizó créditos que incorporaron PIK en el 2T24 y siguió su evolución durante los ocho trimestres siguientes: aproximadamente 39% pasó posteriormente a non-accrual, mientras que 29% se recuperó y volvió a pagar intereses completamente en efectivo. Cerca de 28% continuaba utilizando PIK. Estos resultados muestran que este tipo de modificaciones constituye una señal relevante de riesgo, pero no determina por sí sola el resultado final de la inversión.
En este contexto, las pérdidas realizadas y no realizadas permiten complementar la lectura de la salud del mercado. Al cierre del 2T26, las pérdidas no realizadas de los últimos 12 meses alcanzaron 1,59%, por encima de los niveles de 2024–2025, pero aún lejos de los observados durante períodos de estrés generalizado. Gran parte de estos ajustes se concentró en Software, principalmente ante la incertidumbre sobre el potencial impacto de la inteligencia artificial, y no en un deterioro transversal del mercado. Por su parte, las pérdidas realizadas se mantuvieron contenidas en 0,47%, su menor nivel en 13 trimestres.

¿Qué significa esto para HMC Rendimiento Estratégico Dólar?
El moderado aumento de algunos indicadores de estrés refuerza la importancia de mantener un portafolio diversificado y de alta calidad crediticia. HMC Rendimiento Estratégico Pesos mantiene exposición a múltiples gestores y miles de créditos subyacentes, con non-accruals inferiores a los de la industria (<1,1% vs. 1,7%), menor apalancamiento (<0,3x vs. 0,9x) y menor proporción de créditos modificados a PIK (<1,0% vs. 3,0%). Adicionalmente, mantiene una exposición disciplinada a Software, como se detalla más adelante.


1 Incluye IVA. 2 La fecha de inicio del fondo HMC Rendimiento Estratégico Pesos Clase A es el 17 de mayo de 2024, Clase C es el 30 de mayo de 2024 y Clase I es el 11 de septiembre de 2024. La fecha de inicio del fondo HMC Rendimiento Estratégico Dólar Clase A es 6 de mayo de 2024, Clase C es 28 de mayo de 2024 y Clase I es de 10 de junio de 2024. Las rentabilidades calculadas muestran el retorno total de la inversión asumiendo la reinversión de las distribuciones. Datos con corte de septiembre de 2026.
¿Por qué la distribución del último año fue mayor que el retorno?
Aunque el Fondo distribuyó alrededor de 10% durante el último año, el valor cuota registró un ajuste de ~5% por pérdidas no realizadas derivadas de valorización. En consecuencia, el retorno total se ubicó entre 4,12% y 5,09% para el REP y 4,63% y 5,94 para el RED, según la serie.

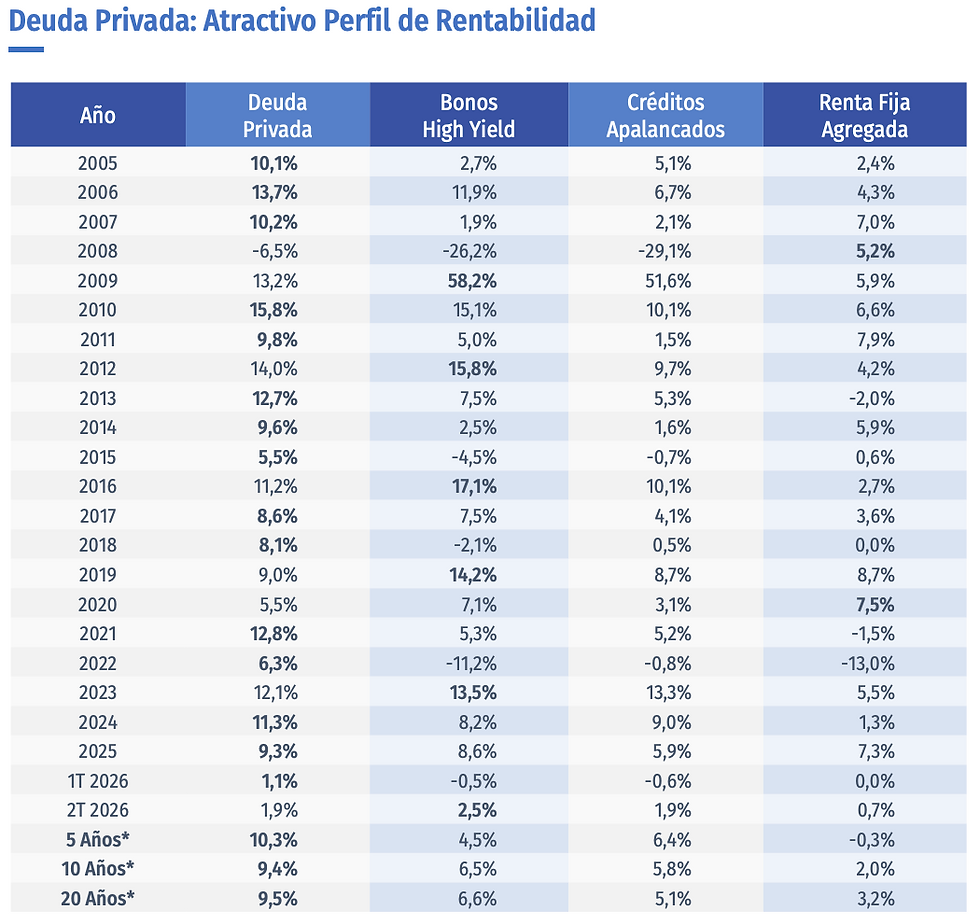
Fuente: HMC. Cliffwater Direct Lending Index, Bloomberg High Yield Bond Index, Morningstar LSTA US Leveraged Loan Index y Bloomberg Aggregate bond Index. *Datos con corte 2025.
Software en el portafolio: fundamentales sólidos y exposición acotada a disrupción por IA
El Fondo mantiene una exposición disciplinada a Software (~14%), enfocada principalmente en compañías de alta calidad, con ingresos recurrentes, altos costos de cambio y modelos de negocio resilientes. Las principales posiciones corresponden a software vertical, segmento considerado relativamente más defensivo dentro del sector.
Los fundamentales de las compañías se mantienen sólidos, con crecimiento de EBITDA superior al 10%. Adicionalmente, más del 85% de las coinversiones directas actuales en Software fueron originadas desde 2023, cuando el riesgo asociado al desarrollo de la Inteligencia Artificial ya constituía una consideración relevante dentro del proceso de inversión.
De acuerdo con las estimaciones de los managers subyacentes, menos del 1% del NAV del Fondo está expuesto a compañías con potencial riesgo de disrupción por Inteligencia Artificial. Esta evaluación se realiza compañía por compañía, considerando la relevancia del software para sus clientes, su integración en los procesos de negocio y el potencial riesgo de sustitución por nuevas herramientas basadas en IA.
El proceso de originación prioriza compañías con flujos de caja duraderos, niveles prudentes de apalancamiento y sólidas protecciones estructurales, incluyendo senioridad y garantías, contribuyendo a mitigar el riesgo crediticio ante un entorno de rápida evolución tecnológica.


Comentarios