Novedades fondo HMC Rendimiento Estratégico Pesos y Dólar Agosto 2026

Deuda Privada: fundamentos sólidos en un entorno de mayor dispersión
Según los resultados del segundo trimestre del Cliffwater Direct Lending Index (CDLI), el mercado de Deuda Directa continuó mostrando fundamentos resilientes, aunque con mayor dispersión entre compañías y sectores. A junio, las pérdidas realizadas en lo corrido del año se mantuvieron contenidas en -0,24%, mientras que la principal presión en los retornos de la industria provinieron de pérdidas no realizadas (-1,38%), asociadas a ajustes de valorización. No obstante, históricamente menos de la mitad de las pérdidas no realizadas del CDLI han terminado materializándose como pérdidas efectivas.
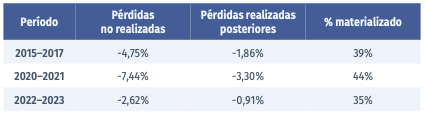
Software concentra gran parte de esta presión: representa aproximadamente el 24% de los activos del CDLI, pero el 62% de sus pérdidas no realizadas, con mayor presión en originaciones de 2021–2022. El descuento promedio de los créditos del sector frente a su costo aumentó de 0,37% en diciembre de 2025 a 4,10% en junio de 2026, reflejando una mayor cautela en las valorizaciones. Sin embargo, la recuperación reciente del sector en los mercados públicos, cercana al 25% en los últimos cuatro meses, constituye una señal favorable que podría contribuir a una estabilización gradual de las valorizaciones privadas.
La exposición del Fondo a Software presenta un perfil más reciente: más del 85% de las coinversiones directas actuales en el sector fueron originadas desde 2023, evitando gran parte de las originaciones de 2021–2022 que hoy concentran mayor presión. Adicionalmente, estas inversiones fueron realizadas bajo estándares de underwriting que incorporan los riesgos asociados al desarrollo de la inteligencia artificial.
Más allá de Software, la calidad crediticia de las inversiones subyacentes de HMC Rendimiento Estratégico Pesos continúa siendo un diferenciador. La estrategia de deuda directa, core del portafolio, mantiene métricas favorables frente a la industria, con non-accruals de 0,79% vs. 1,73% del CDLI, apalancamiento de 0,28x vs. 0,87x e ingreso PIK de 3,70% vs. 7,09%. Asimismo, las compañías subyacentes continúan mostrando crecimiento, con ingresos y EBITDA aumentando 9% y 7% interanual, respectivamente. En Software, estos fundamentales también se mantienen favorables, con crecimientos interanuales de 8% en ingresos y 14% en EBITDA.
El entorno actual presenta condiciones atractivas para nuevas originaciones. La mayor selectividad del mercado está permitiendo desplegar capital en mejores condiciones, con spreads más amplios en las nuevas transacciones que las observados durante el primer trimestre del año. Al mismo tiempo, la captación institucional muestra señales de recuperación: los fondos de deuda privada levantaron aproximadamente USD 16 mil millones durante el segundo trimestre, el segundo mejor trimestre de los últimos cuatro años.
Fuente: Cliffwater
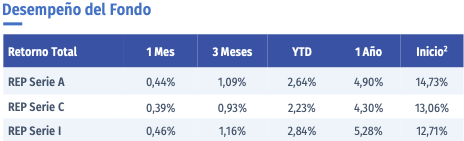
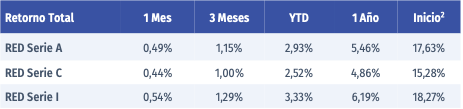
1 Incluye IVA. 2 La fecha de inicio del fondo HMC Rendimiento Estratégico Pesos Clase A es el 17 de mayo de 2024, Clase C es el 30 de mayo de 2024 y Clase I es el 11 de septiembre de 2024. La fecha de inicio del fondo HMC Rendimiento Estratégico Dólar Clase A es 6 de mayo de 2024, Clase C es 28 de mayo de 2024 y Clase I es de 10 de junio de 2024. Las rentabilidades calculadas muestran el retorno total de la inversión asumiendo la reinversión de las distribuciones. Datos con corte de agosto de 2026. Los clientes Xcala invierten en la serie A de ambos fondos.
¿Por qué la distribución del último año fue mayor que el retorno?
Aunque el Fondo distribuyó alrededor de 10% durante el último año, el valor cuota registró un ajuste cercano a 5% en fondo en pesos y 4,4% en el fondo en dólares, por pérdidas no realizadas derivadas de valorización. En consecuencia, el retorno total se ubicó entre 4,3% y 5,3% para el fondo en pesos, y 4,9% y 6,2% para el fondo en dólares, según la serie.


Comentarios